Pericial médica
Cómo acreditar lesiones y secuelas, revisar el informe de la aseguradora y preparar una reclamación con prueba médica y asesoramiento jurídico.
En esta página
- ¿Qué diferencia hay entre un informe médico y una pericial?
- ¿Cuándo puede ser útil un perito independiente?
- ¿Qué documentos conviene aportar?
- ¿Cómo se valoran los días de recuperación?
- ¿Qué significa estabilización y qué es una secuela?
- ¿Qué ocurre si la aseguradora dice que el golpe fue leve?
- ¿Puedo obtener el informe utilizado para calcular la oferta?
- ¿Puede intervenir el Instituto de Medicina Legal?
- Reclamación previa, MASC y plazo para reclamar
- ¿Tendrá que declarar el perito en juicio?
- ¿Cómo podemos ayudarte?
Una lesión puede afectar de forma importante a tu vida y, sin embargo, estar mal explicada en el expediente de la aseguradora. El informe pericial médico sirve para relacionar los hallazgos clínicos con el accidente, precisar la evolución y valorar sus consecuencias conforme al sistema legal. Su utilidad depende de la calidad de la documentación, de la exploración y de que sus conclusiones estén razonadas.
En TOT DRET ADVOCATS coordinamos el análisis jurídico con profesionales de valoración del daño corporal cuando el asunto lo necesita. Revisamos qué cuestiones están discutidas y qué información falta antes de encargar pruebas. El objetivo es presentar una reclamación comprensible y fundada, sin convertir cada desacuerdo en un gasto pericial innecesario.
¿Qué diferencia hay entre un informe médico y una pericial?
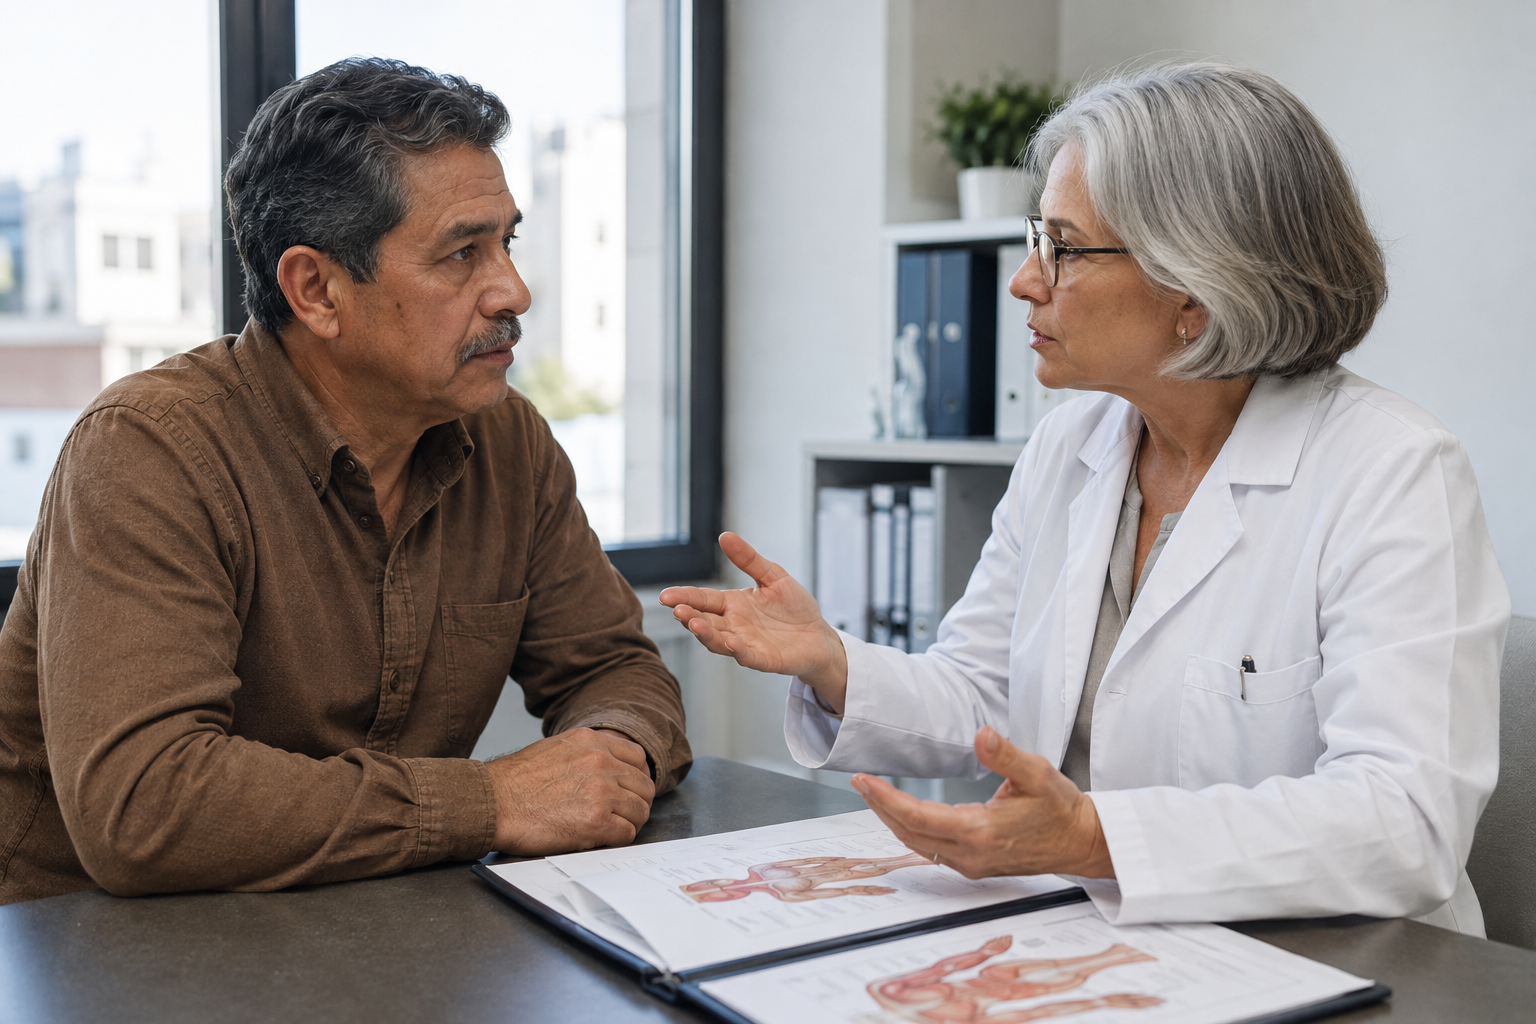
El médico asistencial diagnostica y trata. Sus informes recogen síntomas, exploraciones, pruebas, tratamiento y evolución. Son la base del expediente y deben conservarse, aunque no calculen una indemnización. Un alta hospitalaria, por ejemplo, acredita el final de ese ingreso, pero no significa necesariamente que haya terminado toda la recuperación.
El perito responde a preguntas distintas: si las lesiones son compatibles con el mecanismo del accidente, cuánto duró el proceso curativo, qué limitaciones produjo y qué secuelas quedaron. Debe explicar las razones de su valoración y sus límites. Una simple suma de días y puntos, sin conectar los datos clínicos con las conclusiones, puede ser insuficiente para resolver la controversia.
Por eso ambos documentos se complementan. La pericial no sustituye una historia clínica incompleta ni permite inventar síntomas que no existieron. Tampoco corresponde al abogado decidir diagnósticos o pautas terapéuticas: su función es identificar qué necesita demostrarse y trasladar al profesional sanitario las preguntas pertinentes.
¿Cuándo puede ser útil un perito independiente?
Tiene especial sentido si se discute la relación de las lesiones con el accidente, la fecha de estabilización, el grado de perjuicio durante la recuperación o la existencia de secuelas. También cuando hay lesiones previas, varias zonas afectadas, intervenciones, consecuencias psicológicas o limitaciones profesionales que requieren un análisis más preciso.
No todos los expedientes exigen el mismo despliegue. Si la aseguradora reconoce los hechos y su valoración coincide razonablemente con la documentación, puede bastar una revisión jurídica. Antes de proponer un informe analizamos qué diferencia concreta podría aclarar, qué coste tendría y qué relevancia económica o personal presenta. Una prueba debe responder a una necesidad real del caso.
¿Qué documentos conviene aportar?
Resultan útiles el informe de primera asistencia, las consultas posteriores, las pruebas de imagen, los partes de rehabilitación, las intervenciones, la medicación prescrita y los informes de alta o seguimiento. También conviene conservar los documentos laborales cuando las limitaciones afecten al trabajo y cualquier valoración previa remitida por la aseguradora.
Ordenar los documentos por fechas ayuda a distinguir lo anterior y lo posterior al siniestro. Si había una enfermedad o lesión previa, es preferible aportar sus antecedentes relevantes: ocultarla puede perjudicar la credibilidad del análisis. Lo que debe estudiarse es si el accidente produjo un daño nuevo, agravó una situación existente o no explica la dolencia reclamada.
Puedes preparar una relación breve de actividades que no pudiste realizar, durante cuánto tiempo y con qué ayuda. Esa explicación orienta la entrevista, pero no reemplaza la prueba. Evita reconstrucciones exageradas o listas copiadas de otros expedientes. El informe tiene que reflejar tu situación, con sus particularidades y su evolución real.
¿Cómo se valoran los días de recuperación?
El sistema de valoración de daños personales distingue distintas intensidades de perjuicio temporal. No basta con contar el tiempo transcurrido desde el golpe: hay que determinar qué limitaciones existieron durante cada periodo. Una hospitalización, una imposibilidad relevante para desarrollar actividades habituales y una fase final de recuperación no se justifican necesariamente de la misma manera.
La baja laboral aporta información, pero no equivale automáticamente a una categoría indemnizatoria ni agota todo el perjuicio. Una persona jubilada, un estudiante o quien se dedica al trabajo doméstico también puede sufrir limitaciones indemnizables. El perito debe valorar las actividades afectadas y explicar la clasificación propuesta conforme a los datos disponibles.
¿Qué significa estabilización y qué es una secuela?
La estabilización describe el momento en que el proceso curativo se consolida y pueden determinarse las consecuencias permanentes. Puede existir tratamiento posterior para mantener la mejoría o aliviar síntomas sin que todo ese tiempo deba sumarse como curación. Identificar correctamente esta diferencia evita tanto acortar artificialmente el perjuicio como prolongarlo sin fundamento.
Las secuelas son consecuencias que permanecen después de esa consolidación. Su valoración exige identificar la lesión, justificar su permanencia y aplicar los criterios del baremo. Los puntos no se eligen por aproximación ni se suman siempre de forma aritmética. Además, una secuela puede tener consecuencias sobre la autonomía, el trabajo o la calidad de vida que requieran un estudio específico.
¿Qué ocurre si la aseguradora dice que el golpe fue leve?
Los daños del vehículo pueden ser un elemento del análisis, pero la discusión médica exige valorar el conjunto del caso. Importan el mecanismo del accidente, la primera asistencia, los antecedentes, la continuidad de los síntomas y los hallazgos clínicos. Ni una fotografía aislada ni una afirmación genérica de compatibilidad resuelven por sí solas todas las cuestiones.
En traumatismos menores de columna existen criterios legales específicos de causalidad. La aparición de síntomas o la asistencia dentro de las primeras setenta y dos horas tienen relevancia particular, pero no deben presentarse como una regla automática de pérdida de cualquier derecho al superar ese tiempo. La valoración debe explicar cómo encaja la cronología en el caso concreto.
¿Puedo obtener el informe utilizado para calcular la oferta?
La oferta motivada por daños personales debe permitir entender la valoración y acompañar la documentación exigida legalmente, incluido el informe médico pericial definitivo en los términos previstos por la normativa. No deberías tener que decidir únicamente ante una cifra sin desglose o una referencia imprecisa a una revisión médica.
Comprobamos qué documentación se ha entregado, qué extremos reconoce y cuáles discute. Después contrastamos periodos, secuelas y perjuicios con tus informes. A veces el problema no es una diferencia de criterio médico, sino un documento que no llegó al expediente o un gasto omitido. Identificarlo puede facilitar una corrección sin necesidad de iniciar un pleito.
¿Puede intervenir el Instituto de Medicina Legal?
El artículo 7, modificado por la Ley 5/2025, contempla informes complementarios en determinados supuestos de disconformidad con la oferta o con una respuesta que niegue lesiones causadas por el accidente. Entre las vías previstas se encuentra la intervención del Instituto de Medicina Legal y Ciencias Forenses, con los requisitos legales correspondientes.
La norma permite, en los supuestos que regula, solicitar esa intervención incluso sin acuerdo de la aseguradora y con cargo a esta, siempre que el Instituto no haya intervenido previamente en el procedimiento judicial. No equivale a que cualquier informe privado que encargues deba pagarlo la compañía. Conviene escoger la vía antes de asumir el gasto y comprobar qué documentación exige la solicitud.
La recepción del informe complementario tiene consecuencias sobre la nueva oferta y la prescripción. Por eso coordinamos la petición médica con el seguimiento jurídico: no basta con esperar el resultado sin registrar fechas, comunicaciones y respuestas.
Reclamación previa, MASC y plazo para reclamar
La prueba pericial se integra en la reclamación previa a la aseguradora. Esta dispone, con carácter general, de tres meses desde su recepción para formular una oferta motivada o dar una respuesta motivada. Si sigues en recuperación, el expediente debe explicar esa situación; no es necesario precipitar una valoración definitiva para comunicar el siniestro y reclamar.
El régimen especial de tráfico debe distinguirse de una obligación genérica de realizar siempre una mediación adicional. El artículo 7.8 contempla acudir a un medio adecuado de solución de controversias o a la vía judicial una vez cumplidos sus presupuestos. Verificamos el trámite aplicable antes de demandar, en lugar de acumular gestiones que no correspondan.
La acción directa frente a la aseguradora tiene un plazo de prescripción de un año. En lesiones, el inicio requiere examinar cuándo pueden conocerse las consecuencias del daño. La reclamación previa produce los efectos interruptivos previstos legalmente y la notificación fehaciente de la oferta o respuesta determina el nuevo cómputo. Esperar una pericial no protege por sí solo el plazo.
¿Tendrá que declarar el perito en juicio?
Puede ser necesario que explique su dictamen, responda preguntas o contraste las conclusiones de otro profesional. Un informe claro facilita esa intervención, pero no vincula automáticamente al tribunal. Su fuerza depende de la metodología, de los datos empleados y de cómo resuelva las objeciones relevantes.
Antes del procedimiento valoramos si el informe responde realmente a los puntos discutidos. También aclaramos el alcance del encargo, su coste y si incluye una eventual intervención judicial. No es lo mismo una orientación inicial que un dictamen completo preparado para sostener una controversia.
Así te acompañamos en el despacho
Si tienes una oferta que no entiendes, una secuela discutida o un informe que parece incompleto, podemos revisar la documentación y valorar qué apoyo pericial necesita la reclamación. Te explicaremos qué cuestiones pueden aclararse y qué limitaciones presenta la prueba disponible.
Para empezar, reúne los informes médicos, la fecha del accidente y las comunicaciones recibidas de las aseguradoras. Con esa información podremos ordenar los siguientes pasos y evitar decisiones que se adelanten a tu evolución clínica.
Información general sobre reclamaciones en España. El régimen aplicable, los plazos y la valoración dependen de cada caso. Actualizado el 7 de septiembre de 2026.
¿Cómo podemos ayudarte?
Cuéntanos tu situación y las dudas que necesitas resolver. Estudiaremos contigo cómo abordar tu caso y proteger lo que más te importa.