Indemnización por accidente en bicicleta
Reclamación de lesiones y daños de ciclistas, responsabilidad, pruebas, plazos y negociación con la aseguradora tras un accidente.
En esta página
- ¿Quién paga si me golpea un coche mientras voy en bicicleta?
- ¿Y si me caigo sin que me toque el vehículo?
- ¿Qué ocurre si alguien abre una puerta a mi paso?
- ¿Pierdo la indemnización si no llevaba casco?
- ¿Y si circulaba por un lugar discutido o cometí una infracción?
- ¿Qué lesiones y consecuencias puedo reclamar?
- ¿Se paga la bicicleta y el equipamiento dañado?
- ¿Puedo reclamar por dejar de trabajar o competir?
- ¿Qué cambia si era una bicicleta eléctrica?
- Reclamación previa al seguro y MASC
- ¿Qué plazo tengo para reclamar?
- ¿Qué documentos conviene traer a la primera consulta?
- ¿Cómo podemos ayudarte?
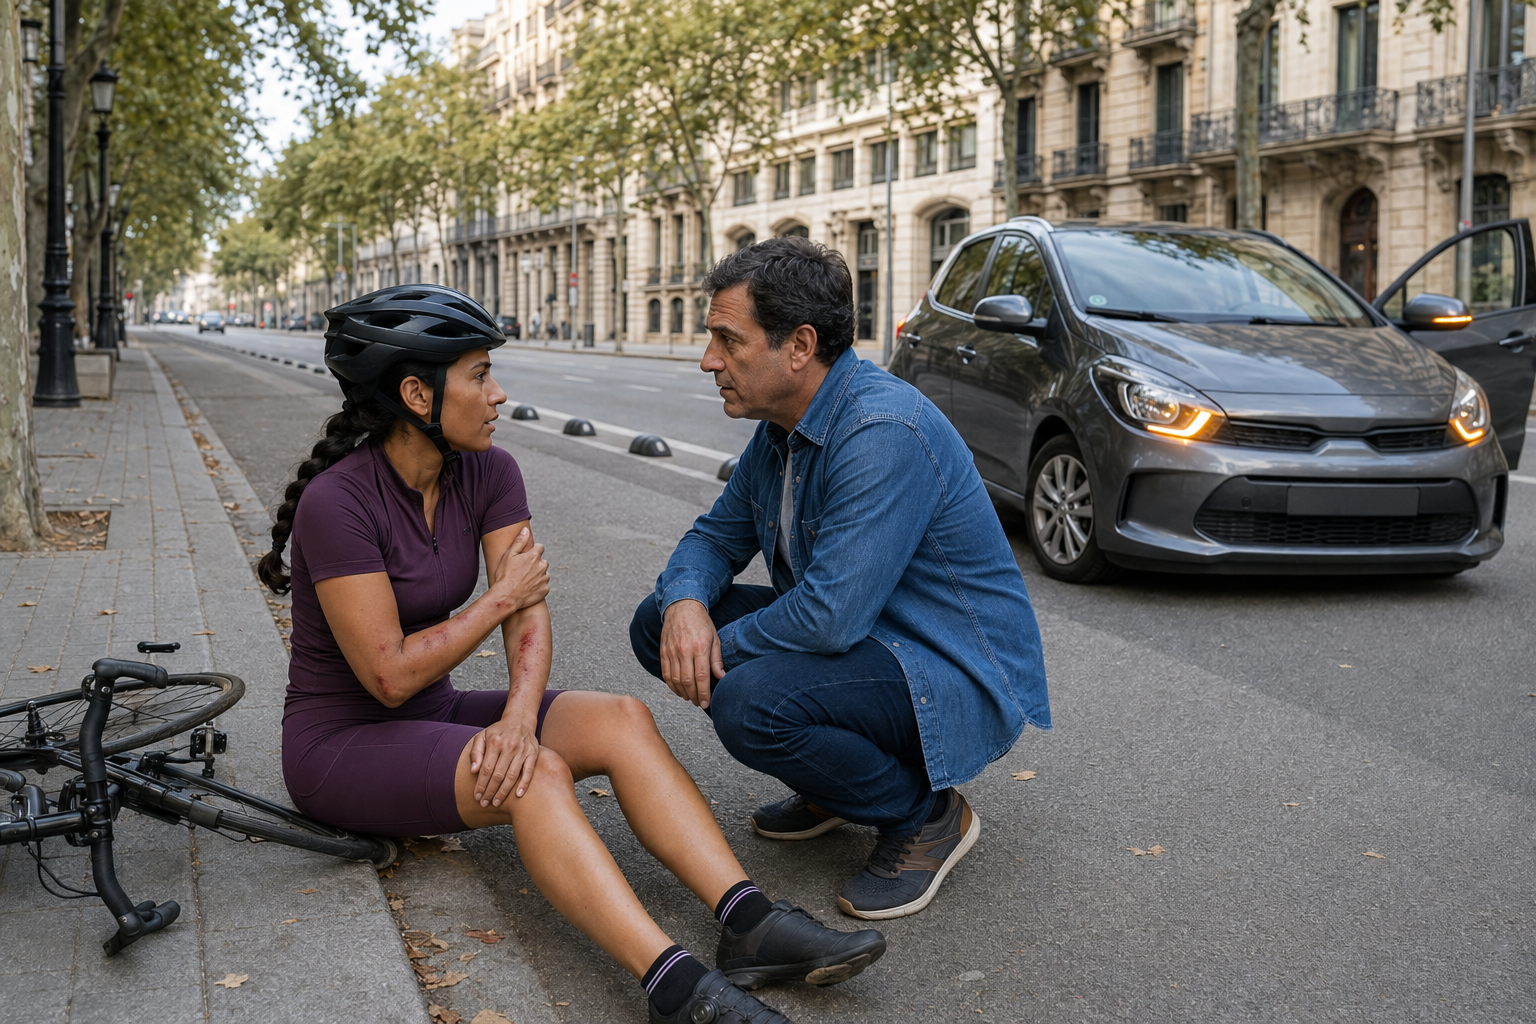
Un accidente en bicicleta puede causar lesiones importantes incluso cuando el vehículo implicado presenta pocos daños. La reclamación debe reconstruir lo ocurrido y valorar tanto las consecuencias personales como la bicicleta y el equipamiento afectados. Circular en bicicleta no elimina tus derechos, pero tampoco permite resolver automáticamente la responsabilidad sin examinar las circunstancias.
En TOT DRET ADVOCATS estudiamos reclamaciones de ciclistas en Barcelona. Analizamos el lugar, las maniobras, la documentación y las coberturas para preparar una petición fundada frente a quien corresponda. Te explicamos qué prueba puede reforzar el expediente y qué dificultades deben tenerse en cuenta antes de negociar o demandar.
¿Quién paga si me golpea un coche mientras voy en bicicleta?
Cuando interviene un vehículo a motor, se examinan su responsabilidad y la cobertura de su aseguradora conforme a la normativa de circulación. La condición de ciclista es relevante para el régimen de daños personales, pero debe acreditarse la intervención y el daño. Un parte, un atestado o un testigo pueden ayudar a reconstruir el hecho.
Si el vehículo no tiene seguro o no ha podido identificarse, puede ser necesario acudir al Consorcio de Compensación de Seguros en los supuestos previstos. La cobertura no es igual en ambos casos, especialmente respecto de los daños materiales. Conviene determinar esa vía antes de dirigir reclamaciones genéricas a varias entidades sin saber cuál debe responder.
¿Y si me caigo sin que me toque el vehículo?
La ausencia de contacto no excluye por sí sola que una maniobra ajena haya causado la caída. Puede ser necesario demostrar que una incorporación, un cierre de trayectoria o una maniobra evasiva explica el accidente. La dificultad suele estar en la prueba y en distinguir esa causa de otras posibles.
Anota con precisión lo ocurrido y conserva los datos de testigos o grabaciones disponibles. Una descripción inmediata y coherente puede resultar relevante, aunque no sustituye los demás elementos. Si no se identifica el vehículo, habrá que justificar su intervención para valorar una reclamación por esa vía.
¿Qué ocurre si alguien abre una puerta a mi paso?
Debe reconstruirse la posición de la bicicleta, el vehículo detenido, la apertura y el tiempo de reacción. No basta con saber que hubo una puerta abierta: importan las circunstancias y quién realizó la conducta relevante. La identificación del vehículo y de sus ocupantes puede ser necesaria para orientar correctamente la reclamación.
Las fotografías del punto de contacto y del lugar ayudan a explicar la mecánica, siempre que puedan obtenerse sin riesgo. También conviene conservar las piezas dañadas o su documentación antes de repararlas. Estudiamos el régimen de responsabilidad y aseguramiento aplicable al hecho concreto, evitando dar por hecho que toda caída junto a un coche se resuelve igual.
¿Pierdo la indemnización si no llevaba casco?
No debe afirmarse una pérdida automática del derecho. Hay que comprobar la obligación aplicable y, sobre todo, qué relación pudo tener esa circunstancia con las lesiones que se reclaman. Una eventual contribución al daño no equivale necesariamente a haber causado el accidente.
Tampoco sería correcto decir que el casco nunca tiene relevancia jurídica. La valoración exige estudiar el tipo de lesión, las pruebas y el régimen de concurrencia que corresponda. Revisamos cualquier reducción propuesta por la aseguradora y su fundamento, sin aceptar porcentajes aplicados de forma rutinaria.
¿Y si circulaba por un lugar discutido o cometí una infracción?
La vía utilizada, la señalización, los semáforos y las maniobras deben analizarse en su contexto. Una infracción puede ser relevante, pero su existencia no decide por sí sola toda la responsabilidad civil. Hay que explicar si contribuyó al accidente o a la agravación del daño y cómo operan las reglas aplicables.
Por eso conviene evitar tanto la renuncia inmediata como la promesa de cobrar siempre. El expediente puede plantear responsabilidad exclusiva, concurrencia u otras cuestiones. Nuestra valoración se apoya en los hechos y en la prueba, con atención a las diferencias entre daños personales y materiales.
¿Qué lesiones y consecuencias puedo reclamar?
Se estudian el perjuicio temporal, las secuelas y los perjuicios particulares y patrimoniales que procedan. Una fractura, una lesión dental, una cicatriz o una limitación funcional necesitan su documentación y valoración. La cantidad no depende del deporte o del medio de transporte por sí solo, sino de los conceptos indemnizables acreditados.
Si la lesión afecta a tu trabajo o a actividades relevantes para tu vida, conviene explicarlo y documentarlo de forma precisa. No todas las molestias tienen la misma entidad ni toda interrupción deportiva equivale a una categoría determinada. El análisis debe conectar las limitaciones reales con los criterios del baremo.
La base legal puede consultarse en la normativa sobre responsabilidad y daños de circulación. Aplicarla requiere la evolución clínica y los datos económicos, no solo el nombre de la lesión.
¿Se paga la bicicleta y el equipamiento dañado?
Pueden reclamarse los daños materiales que procedan y se acrediten. Para la bicicleta resulta útil un presupuesto técnico, fotografías, datos del modelo, antigüedad y estado anterior. En componentes especializados, una explicación del taller puede aclarar si una reparación es segura y cuál es el alcance del daño.
No debe asumirse que siempre corresponda una bicicleta nueva ni que cualquier valoración reducida sea aceptable. Revisamos el coste de reparación, el valor y las alternativas justificadas. Para casco, ropa, gafas u otros objetos, conviene acreditar su existencia, afectación y valoración sin incorporar artículos ajenos al siniestro.
Si necesitas reparar pronto para desplazarte o trabajar, procura conservar la prueba antes de sustituir piezas. La seguridad debe guiar el uso del material dañado; la reclamación no exige seguir utilizando un componente que un profesional considera inseguro.
¿Puedo reclamar por dejar de trabajar o competir?
La pérdida económica debe acreditarse y relacionarse con el accidente. Si utilizas la bicicleta para una actividad profesional, pueden ser relevantes los ingresos, encargos y gastos que permitan calcular el perjuicio. La facturación dejada de emitir no equivale automáticamente al beneficio perdido.
En actividad deportiva remunerada pueden plantearse daños específicos, pero necesitan una base contractual y económica verificable. Una expectativa genérica de ganar una competición no puede tratarse como un ingreso seguro. Distinguimos esas cuestiones de las limitaciones personales para practicar deporte, que se valoran conforme a otros requisitos.
¿Qué cambia si era una bicicleta eléctrica?
Hay que identificar técnicamente el vehículo y su clasificación. No todos los vehículos con pedales y asistencia tienen el mismo régimen, y las características de potencia, velocidad o funcionamiento pueden ser relevantes. No conviene aceptar una etiqueta comercial como respuesta definitiva sobre el seguro obligatorio.
La normativa ha incorporado cambios en materia de vehículos y aseguramiento. Por eso revisamos el modelo y el régimen vigente en la fecha del hecho antes de decidir quién responde. Esta comprobación puede importar tanto si eras la persona lesionada como si se te atribuye haber causado daños a un tercero.
Reclamación previa al seguro y MASC
Si se reclama frente a la aseguradora de un vehículo a motor por el régimen de tráfico, debe cumplirse el artículo 7: reclamación previa y oferta o respuesta motivada. La compañía dispone, con carácter general, de tres meses desde la recepción. La comunicación inicial puede realizarse aunque las lesiones no estén todavía estabilizadas.
La Ley 5/2025 contempla acudir a MASC o a la vía judicial tras los presupuestos de su artículo 7.8. No debe presentarse como universal la necesidad de otra mediación independiente. Si la reclamación tiene otro fundamento, como una controversia contractual o una caída atribuida a un tercero distinto, se revisan los requisitos específicos.
La negociación debe explicar qué se reclama y por qué. Antes de aceptar una cantidad revisamos los informes, las partidas y el alcance del acuerdo, especialmente si hay lesiones pendientes de evolución o daños materiales todavía sin valorar.
¿Qué plazo tengo para reclamar?
La acción directa frente a la aseguradora de tráfico prescribe al año, con las particularidades de los daños personales y los efectos de la reclamación previa. El inicio no debe fijarse de forma automática sin estudiar cuándo pueden conocerse las consecuencias de las lesiones. La notificación fehaciente de la oferta o respuesta tiene relevancia para el nuevo cómputo.
Si el accidente se atribuye a un defecto de la vía, a un producto o a otra causa, pueden existir acciones y plazos distintos. No conviene aplicarles por analogía una fecha calculada para un choque con coche. Identificamos primero la relación jurídica y después protegemos la reclamación correspondiente.
¿Qué documentos conviene traer a la primera consulta?
El parte o la referencia policial, los datos del vehículo, fotografías y testigos son un buen inicio. Añade los informes médicos, las comunicaciones de la aseguradora y los presupuestos de bicicleta y equipamiento. Si hay pérdida de ingresos, reúne la documentación de actividad que pueda explicarla.
No necesitas tener el expediente completo para pedir orientación. Identificar pronto lo que falta puede evitar que desaparezcan grabaciones o se pierda la posibilidad de documentar una pieza dañada. Te indicaremos qué gestiones tienen sentido según la controversia real.
Así te acompañamos en el despacho
Podemos estudiar la responsabilidad, revisar la valoración médica y material y preparar la reclamación frente a quien corresponda. Si el seguro ya ha ofrecido una cantidad o ha rechazado el asunto, analizaremos sus motivos y las opciones de respuesta.
Contacta con una explicación breve del accidente y de tu situación actual. Te ayudaremos a ordenar los siguientes pasos y los plazos que deben vigilarse.
Información general sobre reclamaciones en España. El régimen aplicable, los plazos y la valoración dependen de cada caso. Actualizado el 7 de septiembre de 2026.
¿Cómo podemos ayudarte?
Cuéntanos tu situación y las dudas que necesitas resolver. Estudiaremos contigo cómo abordar tu caso y proteger lo que más te importa.