Daños materiales y lucro cesante
Reclamamos daños del vehículo, gastos y pérdidas económicas acreditadas. Revisión de siniestro total, reparación y paralización profesional.
En esta página
- ¿Qué daños materiales pueden reclamarse?
- ¿Tengo que reparar antes de reclamar?
- ¿Qué significa que la compañía declare siniestro total?
- ¿La aseguradora debe pagar cualquier reparación?
- ¿Puedo reclamar grúa, depósito y transporte alternativo?
- ¿Qué es el lucro cesante?
- ¿Basta con un certificado de ingresos de mi sector?
- ¿Qué diferencia hay con los ingresos perdidos por una lesión?
- ¿Qué trámite previo exige la reclamación?
- ¿Qué plazos debo tener presentes?
- ¿Sirven los anuncios de vehículos similares?
- ¿Cómo podemos ayudarte?
Un accidente puede dejarte sin coche y afectar a tu trabajo mucho después de que se retire el vehículo de la calzada. La reparación, la grúa, un transporte alternativo o la paralización de una actividad pueden generar pérdidas diferentes. Para reclamarlas hay que demostrar qué daño se produjo, a quién corresponde y qué relación tiene con el siniestro.
En TOT DRET ADVOCATS estudiamos daños materiales y lucro cesante en Barcelona. Revisamos presupuestos, peritaciones, facturas y documentación económica para presentar una petición fundada. Distinguimos la reclamación al responsable de la cobertura de daños propios que hayas contratado, porque ambas vías pueden responder a reglas y límites diferentes.
¿Qué daños materiales pueden reclamarse?
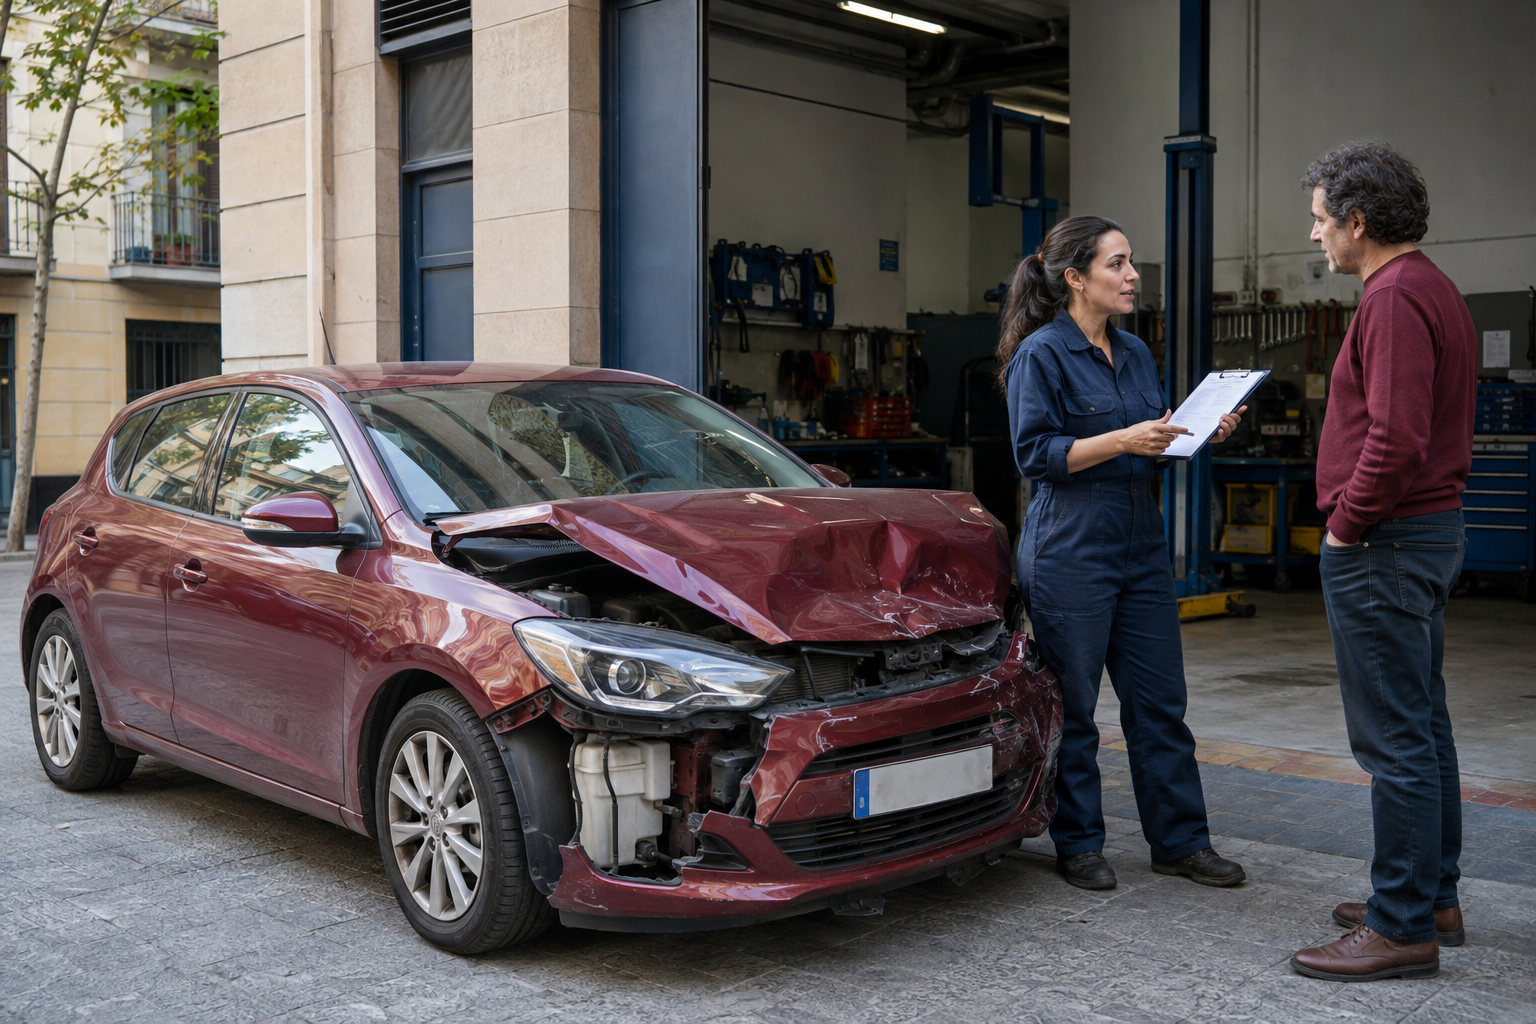
El vehículo suele ser el elemento principal, pero no necesariamente el único. También pueden resultar dañados objetos transportados, ropa, equipamiento o dispositivos. Debe acreditarse su existencia, la titularidad, el daño y su valor, evitando incluir partidas ajenas al accidente.
Un presupuesto permite conocer el coste previsto; una factura documenta el gasto realizado. Ninguno resuelve por sí solo todas las cuestiones: puede discutirse si una pieza ya estaba deteriorada, si el trabajo era necesario o si el coste resulta proporcionado. Las fotografías y el informe del taller ayudan a explicar la relación entre el impacto y la reparación.
Si el coche pertenece a otra persona o a una empresa, debemos identificar correctamente al perjudicado. La persona que conducía no siempre es quien puede reclamar el valor del vehículo. Esa comprobación inicial evita errores en las comunicaciones y en una eventual demanda.
¿Tengo que reparar antes de reclamar?
No conviene tomar una decisión costosa sin conocer el estado de la peritación y la discusión existente. En algunos casos será necesario reparar para recuperar la movilidad; en otros, interesa conservar el vehículo para que pueda examinarse. La urgencia y la seguridad del coche son factores relevantes.
Antes de sustituir piezas o desprenderte del vehículo, procura conservar imágenes detalladas, presupuesto y diagnóstico del taller. Si existe controversia, puede ser útil dar oportunidad de inspección y obtener una valoración independiente. No se trata de mantener indefinidamente un coche inmovilizado, sino de evitar perder la prueba material.
Explicamos las alternativas atendiendo al coste, la necesidad de utilización y la documentación disponible. La decisión debe incorporar también quién anticipa el gasto y qué parte podría discutirse posteriormente.
¿Qué significa que la compañía declare siniestro total?
La expresión suele indicar que la aseguradora considera que reparar no resulta económicamente conveniente conforme a su valoración o a la póliza. No significa por sí sola que desaparezca cualquier posibilidad de discutir la cantidad ofrecida. Debemos conocer qué criterio ha aplicado y en qué datos se apoya.
No son idénticos el valor venal, el valor de adquisición de un vehículo equivalente ni el coste de reparación. Tampoco es igual reclamar con cargo a una garantía propia que exigir responsabilidad a un tercero. Una cláusula contractual no se traslada automáticamente a quien reclama como perjudicado frente al responsable.
Podemos contrastar kilometraje, antigüedad, estado, equipamiento y ofertas comparables. Los anuncios deben utilizarse con prudencia: un precio pedido no demuestra siempre el precio real de una compraventa, pero puede contribuir a una valoración razonada junto con otros elementos.
¿La aseguradora debe pagar cualquier reparación?
No es prudente prometer el pago íntegro de una reparación aunque resulte manifiestamente desproporcionada respecto de un vehículo equivalente. La reparación del perjuicio debe evitar tanto que el afectado soporte un daño no compensado como que obtenga un enriquecimiento injustificado.
Los supuestos de reparación antieconómica requieren un examen individualizado. Puede valorarse una indemnización sustitutiva y las circunstancias necesarias para recuperar una situación equivalente. No existe un porcentaje adicional universal que deba sumarse siempre al valor del coche.
Revisamos si el vehículo fue reparado, qué necesidad existía, qué coste tenía adquirir otro similar y cómo se justificó cada decisión. La respuesta depende de hechos y pruebas, no únicamente de la etiqueta empleada por el tramitador del seguro.
¿Puedo reclamar grúa, depósito y transporte alternativo?
Los gastos derivados del accidente deben ser necesarios, razonables y acreditables. Guarda facturas de grúa y depósito, así como las comunicaciones que expliquen por qué el vehículo permaneció allí. Un gasto que aumenta durante semanas sin justificación puede generar una controversia evitable.
Si necesitas transporte alternativo, conviene documentar la necesidad, el periodo y el coste. La utilización para trabajar, atender obligaciones familiares o desplazarte a tratamientos puede ser relevante. El alquiler de un vehículo no garantiza que se reembolse cualquier categoría o duración elegida.
Analizamos también si existían alternativas razonables y si el retraso era atribuible al taller, a la peritación o a otra circunstancia. Ordenar esa cronología ayuda a distinguir los gastos relacionados con el siniestro de los que podrían considerarse excesivos.
¿Qué es el lucro cesante?
Es la ganancia que se deja de obtener como consecuencia del daño, siempre que pueda acreditarse con suficiente fundamento. No equivale a cualquier expectativa de ingreso ni al importe total que una empresa habría facturado durante la paralización.
En un taxi, vehículo de reparto o actividad profesional, hay que estudiar ingresos habituales, días realmente afectados, gastos que se ahorraron y posibilidad de sustitución. Una pérdida neta exige una explicación distinta de una mera suma de facturas anteriores.
La documentación fiscal, contable y comercial debe ser coherente. También importan reservas canceladas, contratos y justificantes de la inmovilización. Te ayudamos a convertir esos datos en una reclamación comprensible, evitando estimaciones sin respaldo o duplicidades entre conceptos.
¿Basta con un certificado de ingresos de mi sector?
Un documento sectorial puede aportar contexto, pero no debe tratarse como prueba automática de la pérdida concreta. Tu actividad puede tener horarios, volumen, costes y temporadas diferentes. Cuanto mejor refleje la documentación tu situación real, más sólida será la petición.
Si acababas de iniciar el negocio, la prueba puede ser más compleja. Habrá que examinar contratos, previsiones justificadas y actividad efectivamente comprometida. No corresponde presentar como beneficio seguro una expectativa que todavía dependía de múltiples factores.
También revisamos si un vehículo sustitutorio permitió continuar trabajando. Puede existir un gasto de sustitución en lugar de una pérdida total de ingresos, o una combinación limitada de ambos. No se puede cobrar dos veces la misma consecuencia económica.
¿Qué diferencia hay con los ingresos perdidos por una lesión?
La paralización del coche y la incapacidad personal para trabajar son causas distintas. Si el vehículo queda reparado pero continúas lesionado, el perjuicio posterior no se explica por su inmovilización. Si puedes trabajar pero no dispones del vehículo imprescindible, la prueba también será diferente.
En un expediente pueden coexistir ambas situaciones. Debemos ordenar periodos y conceptos para que la reclamación sea coherente con los informes médicos y los datos económicos. El sistema legal de valoración de daños personales incorpora reglas específicas que no deben confundirse con la reparación del vehículo.
¿Qué trámite previo exige la reclamación?
Frente a la aseguradora de responsabilidad civil se prepara la reclamación extrajudicial del artículo 7, aplicable también a los daños en los bienes. Se aportan los datos del accidente y la información disponible; no exige que la petición esté ya cuantificada definitivamente.
El plazo de tres meses para oferta o respuesta motivada comienza con su recepción. Después de la oferta, respuesta o transcurso del plazo, el artículo 7.8 permite acudir a un MASC o a la vía judicial. Debemos distinguir este trámite sectorial de otros requisitos que puedan afectar a reclamaciones contractuales diferentes.
La negociación puede servir para discutir valoración, gastos o periodos. Si se acuerda un pago, conviene precisar qué conceptos liquida y cuáles permanecen controvertidos. No firmes un cierre general sin conocer su alcance.
¿Qué plazos debo tener presentes?
La acción directa contra la aseguradora prescribe al año. En daños materiales no debe trasladarse automáticamente el punto de partida propio de una lesión que necesita estabilización. Hay que determinar cuándo era ejercitable la reclamación y qué comunicaciones han interrumpido su cómputo.
La reclamación del artículo 7 tiene los efectos interruptivos previstos legalmente y la notificación fehaciente de la oferta o respuesta inicia un nuevo plazo anual. Si reclamas a tu propia aseguradora por una cobertura contractual, la Ley de Contrato de Seguro contempla plazos que deben examinarse separadamente.
No esperes a resolver por completo la reparación para revisar el calendario. Conserva correos, justificantes y documentos de la compañía: el seguimiento informal del expediente no sustituye una reclamación cuya presentación pueda probarse.
¿Sirven los anuncios de vehículos similares?
Pueden orientar la comparación, pero conviene seleccionar vehículos realmente comparables en modelo, antigüedad, kilometraje y estado. Un anuncio acredita una oferta de venta, no necesariamente el precio final de una operación. Es preferible conservar varios ejemplos con su fecha y explicar las diferencias que escoger únicamente el más caro. Ese material puede complementar una valoración técnica y ayudar a discutir una cifra insuficientemente justificada por la aseguradora.
Así te acompañamos en el despacho
Una cronología sencilla puede resultar decisiva: fecha de entrada al taller, inspección, autorización, disponibilidad de piezas y entrega. Pide que las incidencias relevantes queden documentadas. Así podremos explicar por qué se produjo cada periodo de inmovilización y qué perjuicio concreto se vincula a él, sin apoyarnos únicamente en estimaciones.
Analizamos el presupuesto, la oferta y las pérdidas vinculadas al accidente. Si se necesita una peritación del vehículo o un análisis económico, concretamos antes su finalidad y coste. Después preparamos una petición desglosada y valoramos las opciones de acuerdo o procedimiento.
Envíanos una explicación breve del estado del coche, su uso y la respuesta del seguro. Te indicaremos qué documentación permite estudiar el asunto. Esta información es general; la indemnización y los plazos dependen del expediente y de la acción que corresponda ejercer.
Información general sobre reclamaciones en España. El régimen aplicable, los plazos y la valoración dependen de cada caso. Actualizado el 7 de septiembre de 2026.
¿Cómo podemos ayudarte?
Cuéntanos tu situación y las dudas que necesitas resolver. Estudiaremos contigo cómo abordar tu caso y proteger lo que más te importa.