Indemnización por accidente de tráfico
Qué puedes reclamar tras un accidente, cómo se calcula la indemnización y qué plazos y documentos necesitas para negociar con el seguro.
En esta página
- ¿Quién puede tener derecho a una indemnización?
- ¿Qué conceptos se pueden reclamar?
- ¿Cómo funciona el baremo de tráfico?
- ¿Los días de baja son todos iguales?
- ¿Qué pasa si quedan secuelas?
- ¿Puedo reclamar gastos y dinero dejado de ganar?
- ¿Y la reparación del coche o su declaración de siniestro total?
- ¿Qué documentos conviene reunir desde el principio?
- Reclamación previa, oferta motivada y MASC
- ¿Cuánto tiempo tengo para reclamar?
- ¿Tengo que aceptar la primera oferta?
- ¿Qué errores conviene evitar al organizar el expediente?
- ¿Cómo podemos ayudarte?
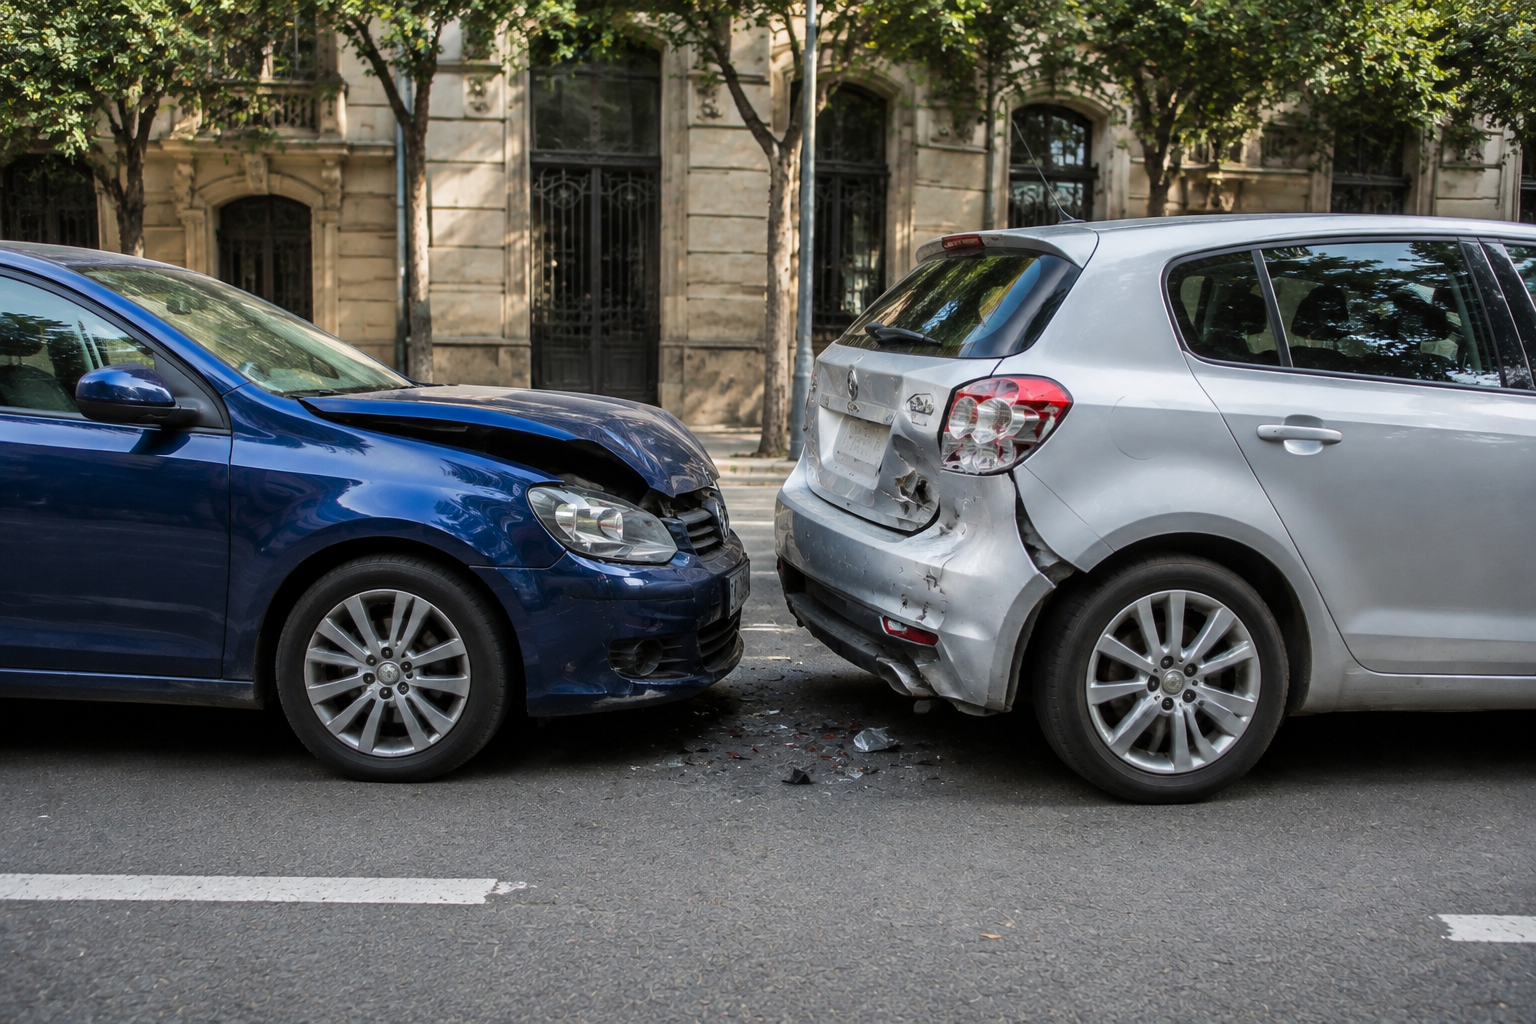
La indemnización por un accidente de tráfico debe responder a los daños que realmente has sufrido y que puedan atribuirse al siniestro. Puede comprender lesiones, secuelas, gastos, pérdida de ingresos y daños materiales, según el caso. No existe una cantidad única por accidente ni una cifra que pueda calcularse con rigor solo a partir de una fotografía del vehículo.
En TOT DRET ADVOCATS revisamos la responsabilidad, la documentación y la propuesta de la aseguradora. Te ayudamos a identificar los conceptos reclamables, a preparar sus pruebas y a decidir si conviene negociar o acudir a la vía judicial, con información clara sobre las posibilidades y los límites del expediente.
¿Quién puede tener derecho a una indemnización?
Pueden reclamar las personas perjudicadas por la circulación en los términos previstos legalmente: conductores, ocupantes, peatones, ciclistas y otros afectados. La posición de cada persona influye en quién responde y en las coberturas disponibles. Ser pasajero no plantea exactamente las mismas cuestiones que conducir el vehículo al que se atribuye la responsabilidad.
También hay que distinguir entre responsabilidad civil y seguros propios de accidentes o daños. El seguro obligatorio del vehículo no cubre de forma general las lesiones de su propio conductor como si fuera un tercero perjudicado. Si ese conductor causó el accidente, puede ser necesario revisar coberturas personales contratadas, en lugar de prometerle una reclamación frente a su propio seguro obligatorio.
¿Qué conceptos se pueden reclamar?
En daños personales se estudian el perjuicio temporal durante la recuperación, las secuelas y los perjuicios particulares y patrimoniales que correspondan. Los gastos deben relacionarse con el accidente y cumplir los requisitos aplicables. La pérdida de ingresos necesita una explicación económica propia, además de la documentación médica.
Los daños materiales pueden incluir el vehículo y otros bienes afectados. También pueden existir gastos razonables derivados de su indisponibilidad o un lucro cesante acreditado. Cada concepto debe individualizarse: reunir muchas facturas no sustituye la necesidad de explicar por qué proceden y evita menos errores que una relación ordenada de partidas.
Una reclamación bien preparada no consiste en pedirlo todo por sistema. Consiste en identificar lo que tiene fundamento, justificarlo y evitar duplicidades. Esa precisión ayuda a negociar y permite valorar mejor qué diferencias merecen sostenerse ante un tribunal.
¿Cómo funciona el baremo de tráfico?
El sistema legal de valoración establece conceptos y reglas para indemnizar daños personales. Distingue consecuencias temporales, permanentes y por fallecimiento, con sus apartados correspondientes. La cuantía depende de factores como el tipo de perjuicio, la edad cuando resulte relevante, la puntuación de secuelas y las pérdidas económicas justificadas.
Las cantidades se actualizan y las reglas temporales requieren atención. No debe aplicarse sin más la tabla que aparezca primero en una búsqueda ni trasladar una cantidad de un accidente antiguo a uno actual. Revisamos la fecha del siniestro, la normativa aplicable y la actualización que proceda al calcular la reclamación.
Puedes consultar la base normativa en la Ley sobre responsabilidad civil y seguro en la circulación. El cálculo útil para tu caso exige combinarla con los informes y los justificantes; una calculadora no puede decidir por sí sola si existe una secuela o cuántos días corresponden a cada categoría.
¿Los días de baja son todos iguales?
No. Debe analizarse cómo afectaron las lesiones a tus actividades durante cada periodo. El tiempo de ingreso, una fase de limitación relevante y una recuperación final pueden presentar intensidades distintas. La clasificación necesita respaldo clínico y no depende únicamente de sumar visitas a rehabilitación.
La baja laboral es un dato importante, pero no equivale automáticamente a la totalidad de la indemnización temporal. También puede haber perjuicio aunque no trabajes o aunque hayas mantenido parte de tu actividad. A la inversa, una baja prolongada no justifica por sí sola cualquier categoría indemnizatoria durante todo su tiempo.
¿Qué pasa si quedan secuelas?
Hay que determinar qué consecuencias permanecen tras la estabilización y si se relacionan con el accidente. El dolor persistente, una limitación funcional o una alteración estética requieren valoración conforme a sus criterios. No basta con afirmar que todavía existe molestia para atribuir una puntuación concreta.
En determinados casos también se estudian efectos sobre la calidad de vida, la capacidad de obtener ingresos o la necesidad de ayuda. Estos perjuicios no deben darse por incluidos o excluidos sin análisis. Si la documentación no permite valorarlos con suficiente precisión, puede ser adecuado recurrir a un perito médico.
¿Puedo reclamar gastos y dinero dejado de ganar?
Sí, cuando se cumplen sus requisitos y se acreditan. Conserva los justificantes de los gastos vinculados a la recuperación y explica su necesidad. En la pérdida de ingresos, aporta los datos que permitan comparar tu situación y calcular la disminución real, sin confundir salario, prestaciones, facturación y beneficio.
Para un autónomo puede resultar relevante documentar encargos cancelados, actividad previa y gastos evitados. Para una persona asalariada, los documentos de empresa y las nóminas pueden ayudar a explicar el perjuicio. El mismo número de días de lesión no produce necesariamente la misma pérdida económica en dos personas.
¿Y la reparación del coche o su declaración de siniestro total?
La valoración del vehículo tiene un análisis distinto del daño corporal. Revisamos la reparación propuesta, su coste, las características del coche y las alternativas justificadas. Una declaración de siniestro total no significa que cualquier cantidad ofrecida sea correcta, pero tampoco permite exigir siempre una reparación manifiestamente desproporcionada.
Si necesitaste un vehículo de sustitución o tu actividad dependía del accidentado, conviene conservar prueba de la necesidad, el periodo y el coste. Los gastos no deben prolongarse sin criterio mientras se discute el expediente. Te explicamos qué decisiones pueden tener impacto en la reclamación material.
¿Qué documentos conviene reunir desde el principio?
Guarda el parte amistoso o los datos del accidente, la referencia del atestado, las fotografías y los contactos de testigos. En la parte médica, conserva primera asistencia, revisiones, pruebas, rehabilitación y altas. Añade facturas y documentos laborales o de actividad cuando haya consecuencias económicas.
No es necesario tenerlo todo para consultar. Lo importante es identificar qué existe y qué debe solicitarse. Una cronología breve ayuda a detectar lagunas, como un informe que la aseguradora no recibió o una prueba que puede desaparecer si se deja para más adelante.
Reclamación previa, oferta motivada y MASC
Antes de demandar a la aseguradora hay que cumplir el régimen de reclamación previa del artículo 7. La compañía dispone, con carácter general, de tres meses desde la recepción para formular oferta motivada si concurren sus presupuestos o dar una respuesta motivada. La reclamación inicial no necesita cerrar una cantidad definitiva cuando el daño sigue evolucionando.
La Ley 5/2025 modificó esta regulación. Tras la oferta o respuesta, si existe disconformidad, o transcurrido el plazo para emitirlas, el artículo 7.8 contempla acudir a MASC o a la vía judicial. Por tanto, no es preciso presentar como universal una segunda mediación obligatoria después de toda reclamación de tráfico.
Si negociamos, lo hacemos sobre partidas, pruebas y diferencias identificadas. Revisamos cualquier propuesta antes de su aceptación, especialmente si incorpora una renuncia. El pago de una cantidad y el cierre definitivo de todas las consecuencias no deben confundirse.
¿Cuánto tiempo tengo para reclamar?
La acción directa contra la aseguradora prescribe al año. En lesiones, hay que estudiar el momento en que pueden conocerse sus consecuencias, con atención a la estabilización y a la documentación disponible. La fecha del accidente no resuelve automáticamente todos los cómputos.
La reclamación previa tiene los efectos interruptivos previstos por la ley y la notificación fehaciente de la oferta o respuesta determina el nuevo periodo correspondiente. Pueden influir otras actuaciones, como un procedimiento penal. Por eso comprobamos las fechas y los destinatarios de cada comunicación en lugar de confiar en que una negociación informal mantenga siempre abierto el plazo.
¿Tengo que aceptar la primera oferta?
No estás obligado a aceptarla por ser la primera propuesta de la compañía. Debes poder entender su desglose, los informes que la sostienen y qué queda fuera. También conviene comprobar si hay diferencias reales o si la valoración es razonable conforme a la prueba disponible.
Aceptar una oferta insuficiente puede perjudicar tus intereses, pero rechazar cualquier acuerdo tampoco es una estrategia por sí misma. Comparamos la propuesta con una estimación fundada y explicamos el riesgo y el coste de continuar. La decisión debe responder a tu situación y al expediente, no a una promesa genérica de conseguir siempre más.
¿Qué errores conviene evitar al organizar el expediente?
Una fotografía sin fecha, una factura sin explicación o una comunicación que no identifica al perjudicado pueden generar dudas evitables. Conserva los originales y agrupa la documentación por accidente, persona y tipo de daño. Si hay varios lesionados, no mezcles sus gastos ni sus informes. Cada reclamación debe permitir reconocer a quién corresponde cada concepto.
También conviene anotar los pagos recibidos. Un anticipo debe tenerse en cuenta al calcular lo pendiente y al comparar ofertas posteriores. La claridad documental ayuda a evitar duplicidades y facilita comprobar si la propuesta contempla todo lo que se ha justificado.
Así te acompañamos en el despacho
Podemos estudiar el accidente, ordenar la documentación y preparar la reclamación frente a quien corresponda. Si ya tienes una oferta, revisaremos sus conceptos y las opciones de respuesta. Si sigues en tratamiento, te orientaremos sobre cómo mantener el expediente y sus plazos sin cerrar prematuramente la valoración.
Contacta con una explicación breve de lo ocurrido y de las comunicaciones recibidas. Te indicaremos qué información hace falta para valorar los siguientes pasos.
Información general sobre reclamaciones en España. El régimen aplicable, los plazos y la valoración dependen de cada caso. Actualizado el 7 de septiembre de 2026.
¿Cómo podemos ayudarte?
Cuéntanos tu situación y las dudas que necesitas resolver. Estudiaremos contigo cómo abordar tu caso y proteger lo que más te importa.